Domain tauschbörse-berlin.de kaufen?
Wir ziehen mit dem Projekt
tauschbörse-berlin.de um.
Sind Sie am Kauf der Domain
tauschbörse-berlin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tauschbörse-berlin.de kaufen?
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **

Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
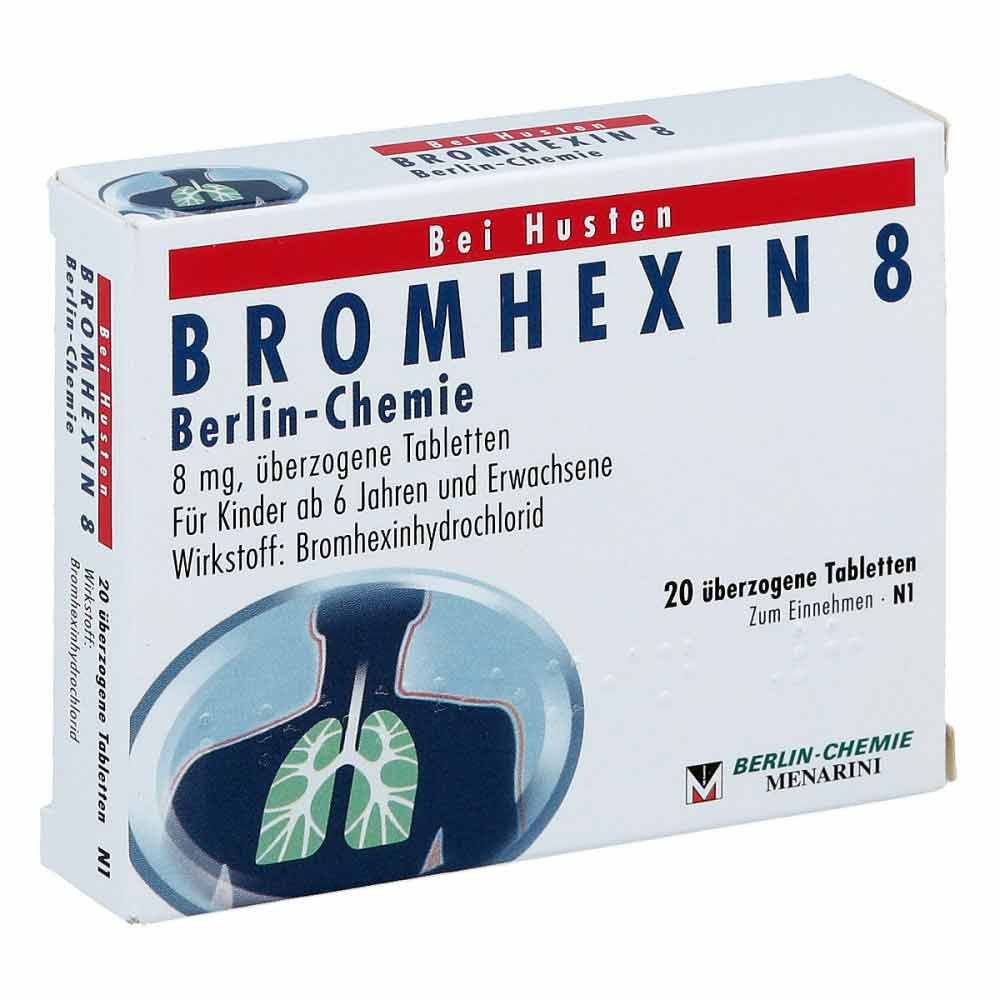
BERLIN-CHEMIE AG BROMHEXIN 8 Berlin-Chemie 04908268Anwendungsgebiet von BROMHEXIN 8 Berlin-ChemieDas Arzneimittel ist ein Bronchosekretolytikum (Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim).Es wird angewendet: Zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wirkstoffe / Inhaltsstoffe / Zutaten8 mg Bromhexin hydrochlorid7.29 mg BromhexinCalcium carbonat Hilfstoff (+)Carnaubawachs Hilfstoff (+)Chinolingelb Hilfstoff (+)Gelatine Hilfstoff (+)Glucose Sirup Hilfstoff (+)1.6 mg Glucose Hilfstoff (+)34.4 mg Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium carbonat, leicht, basisch Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Povidon K25 Hilfstoff (+)27.7 mg Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden, wenn Sie überempfindlich (allergisch) gegen Bromhexinhydrochlorid oder einen der sonstigen Bestandteile sind.DosierungFalls vom Arzt nicht anders verordnet, ist die übliche Dosis:- Erwachsene und Jugendliche über 14 Jahre: 3-mal täglich 1 bis 2 Tabletten (entsprechend täglich 24-48 mg Bromhexinhydrohlorid)- Kinder und Jugendliche zwischen 6 und 14 Jahren sowie Patienten unter 50 kg Körpergewicht: 3-mal täglich 1 Tablette (entsprechend täglich 24 mg Bromhexinhydrochlorid)- Für Kinder unter 6 Jahren stehen Arzneimittel mit einem geringeren Wirkstoffgehalt zur Verfügung.Bei eingeschränkter Nierenfunktion oder einer schweren Lebererkrankung sollte die Dosierung entsprechend vermindert werden. Fragen Sie bitte hierzu Ihren Arzt. Die Dauer der Anwendung richtet sich nach Art und Schwere der Erkrankung und sollte vom behandelnden Arzt entschieden werden. Wenn sich Ihr Krankheitsbild verschlimmert oder nach 4 - 5 Tagen keine Besserung eintritt, sollten Sie einen Arzt aufsuchen. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck habe1,98 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
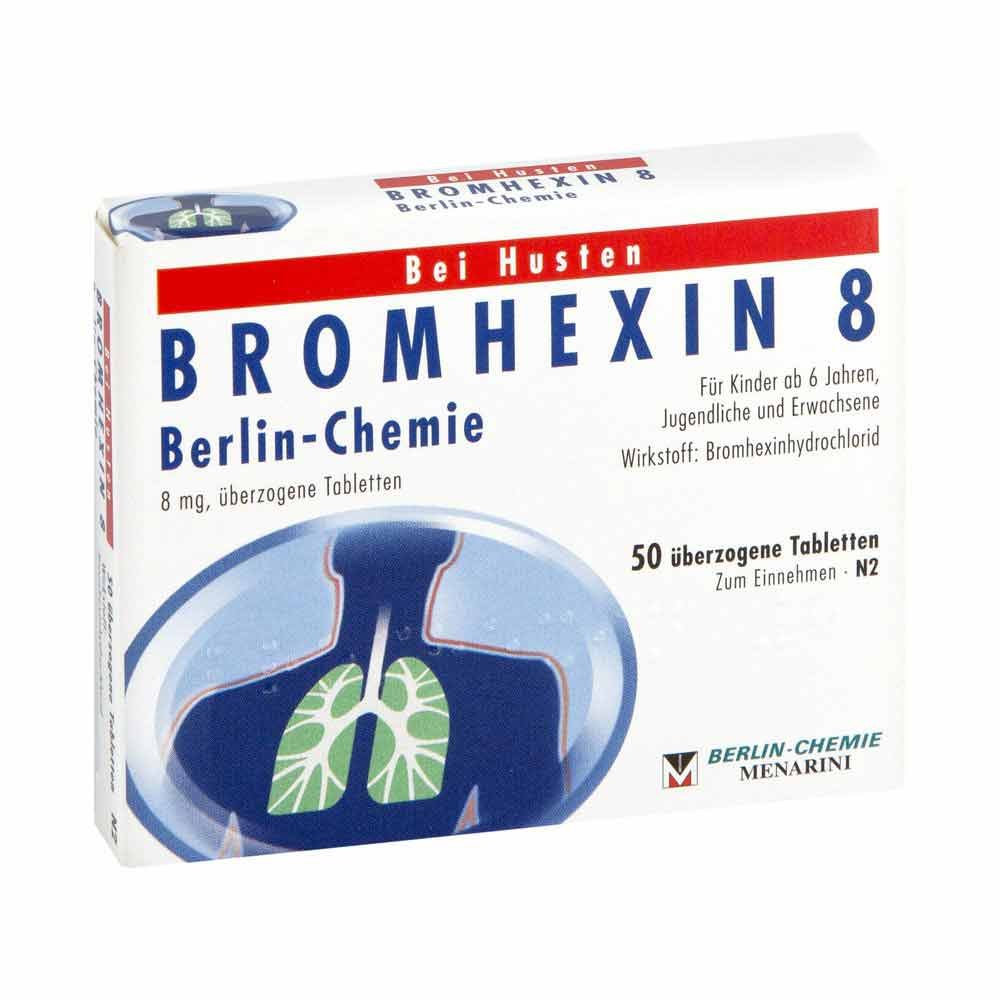
BERLIN-CHEMIE AG BROMHEXIN 8 Berlin-Chemie 04394361Anwendungsgebiet von BROMHEXIN 8 Berlin-ChemieBROMHEXIN 8 Berlin-Chemie ist ein Bronchosekretolytikum. Es handelt sich dabei um ein Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim. BROMHEXIN 8 Berlin-Chemie wird eingesetzt zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wirkstoffe / Inhaltsstoffe / ZutatenBROMHEXIN 8 Berlin-Chemie enthält: 8 mg Bromhexin hydrochlorid7.29 mg BromhexinCalcium carbonat Hilfstoff (+)Carnaubawachs Hilfstoff (+)Chinolingelb Hilfstoff (+)Gelatine Hilfstoff (+)Glucose Sirup Hilfstoff (+)1.6 mg Glucose Hilfstoff (+)34.4 mg Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium carbonat, leicht, basisch Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Povidon K25 Hilfstoff (+)27.7 mg Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von BROMHEXIN 8 Berlin-Chemie: Erwachsene und Jugendliche über 14 Jahren: 3x täglich 1 bis 2 überzogene Tabletten (entsprechend täglich 24 - 48 mg Bromhexinhydrochlorid) Kinder und Jugendliche zwischen 6 und 14 Jahren sowie Patienten unter 50 kg Körpergewicht: 3x täglich 1 überzogene Tablette (entsprechend täglich 24 mg Bromhexinhydrochlorid) Art der Anwendung: Nehmen Sie die überzogenen Tabletten nach den Mahlzeiten mit reichlich Flüssigkeit ein. Hinweis: Die Zufuhr von genügend Flüssigkeit kann sinnvoll sein.EinnahmeNehmen Sie die überzogenen Tabletten nach den Mahlzeiten mit reichlich Flüssigkeit ein. Hinweis: Die Zufuhr von genügend Flüssigkeit kann sinnvoll sein.PatientenhinweiseWarnhinweise und VorsichtsmaßnahmenIm Zusammenhang mit der Anwendung von Bromhexin gab es Berichte über4,32 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **


Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
LIEBESKIND BERLIN Creole - The Berlin StyleErweitere deinen Stil mit den rechteckigen Ohrringen von Liebeskind Berlin, deren abgerundete Kanten einen kühnen Akzent setzen. Ihr markantes Design verleiht jedem Look eine zeitlose Eleganz. Trage sie für einen Hauch von Selbstbewusstsein und Stil, der deine Persönlichkeit unterstreicht. Ein unverzichtbares Accessoire für Frauen, die ihre Individualität kraftvoll zum Ausdruck bringen möchten.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
Ähnliche Suchbegriffe für Abschreibung
-
BERLIN-CHEMIE AG BROMHEXIN 8 Berlin-Chemie 04908268Anwendungsgebiet von BROMHEXIN 8 Berlin-ChemieDas Arzneimittel ist ein Bronchosekretolytikum (Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim).Es wird angewendet: Zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wirkstoffe / Inhaltsstoffe / Zutaten8 mg Bromhexin hydrochlorid7.29 mg BromhexinCalcium carbonat Hilfstoff (+)Carnaubawachs Hilfstoff (+)Chinolingelb Hilfstoff (+)Gelatine Hilfstoff (+)Glucose Sirup Hilfstoff (+)1.6 mg Glucose Hilfstoff (+)34.4 mg Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium carbonat, leicht, basisch Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Povidon K25 Hilfstoff (+)27.7 mg Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden, wenn Sie überempfindlich (allergisch) gegen Bromhexinhydrochlorid oder einen der sonstigen Bestandteile sind.DosierungFalls vom Arzt nicht anders verordnet, ist die übliche Dosis:- Erwachsene und Jugendliche über 14 Jahre: 3-mal täglich 1 bis 2 Tabletten (entsprechend täglich 24-48 mg Bromhexinhydrohlorid)- Kinder und Jugendliche zwischen 6 und 14 Jahren sowie Patienten unter 50 kg Körpergewicht: 3-mal täglich 1 Tablette (entsprechend täglich 24 mg Bromhexinhydrochlorid)- Für Kinder unter 6 Jahren stehen Arzneimittel mit einem geringeren Wirkstoffgehalt zur Verfügung.Bei eingeschränkter Nierenfunktion oder einer schweren Lebererkrankung sollte die Dosierung entsprechend vermindert werden. Fragen Sie bitte hierzu Ihren Arzt. Die Dauer der Anwendung richtet sich nach Art und Schwere der Erkrankung und sollte vom behandelnden Arzt entschieden werden. Wenn sich Ihr Krankheitsbild verschlimmert oder nach 4 - 5 Tagen keine Besserung eintritt, sollten Sie einen Arzt aufsuchen. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck habe1,98 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
BERLIN-CHEMIE AG BROMHEXIN 8 Berlin-Chemie 04394361Anwendungsgebiet von BROMHEXIN 8 Berlin-ChemieBROMHEXIN 8 Berlin-Chemie ist ein Bronchosekretolytikum. Es handelt sich dabei um ein Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim. BROMHEXIN 8 Berlin-Chemie wird eingesetzt zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wirkstoffe / Inhaltsstoffe / ZutatenBROMHEXIN 8 Berlin-Chemie enthält: 8 mg Bromhexin hydrochlorid7.29 mg BromhexinCalcium carbonat Hilfstoff (+)Carnaubawachs Hilfstoff (+)Chinolingelb Hilfstoff (+)Gelatine Hilfstoff (+)Glucose Sirup Hilfstoff (+)1.6 mg Glucose Hilfstoff (+)34.4 mg Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium carbonat, leicht, basisch Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Povidon K25 Hilfstoff (+)27.7 mg Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von BROMHEXIN 8 Berlin-Chemie: Erwachsene und Jugendliche über 14 Jahren: 3x täglich 1 bis 2 überzogene Tabletten (entsprechend täglich 24 - 48 mg Bromhexinhydrochlorid) Kinder und Jugendliche zwischen 6 und 14 Jahren sowie Patienten unter 50 kg Körpergewicht: 3x täglich 1 überzogene Tablette (entsprechend täglich 24 mg Bromhexinhydrochlorid) Art der Anwendung: Nehmen Sie die überzogenen Tabletten nach den Mahlzeiten mit reichlich Flüssigkeit ein. Hinweis: Die Zufuhr von genügend Flüssigkeit kann sinnvoll sein.EinnahmeNehmen Sie die überzogenen Tabletten nach den Mahlzeiten mit reichlich Flüssigkeit ein. Hinweis: Die Zufuhr von genügend Flüssigkeit kann sinnvoll sein.PatientenhinweiseWarnhinweise und VorsichtsmaßnahmenIm Zusammenhang mit der Anwendung von Bromhexin gab es Berichte über4,32 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.